こんにちは、ちゃぴっとです。
投資の勉強を始めると、「ストップ高」「ストップ安」という言葉を耳にする機会があると思います。大きく値段が動いた、というイメージだけで理解している方も多いのではないでしょうか。今回は、東京証券取引所(東証)の内国普通株式を、通常の立会時間における現物取引を前提に、この仕組みを整理してみたいと思います。ETFやETN、レバレッジ型の商品、米国株、PTS(私設取引システム)、単元未満株のサービスなどには当てはまらない部分があるため、今回はあくまで東証の内国株・通常売買の話として読んでいただければと思います。
ストップ高・ストップ安とは何か
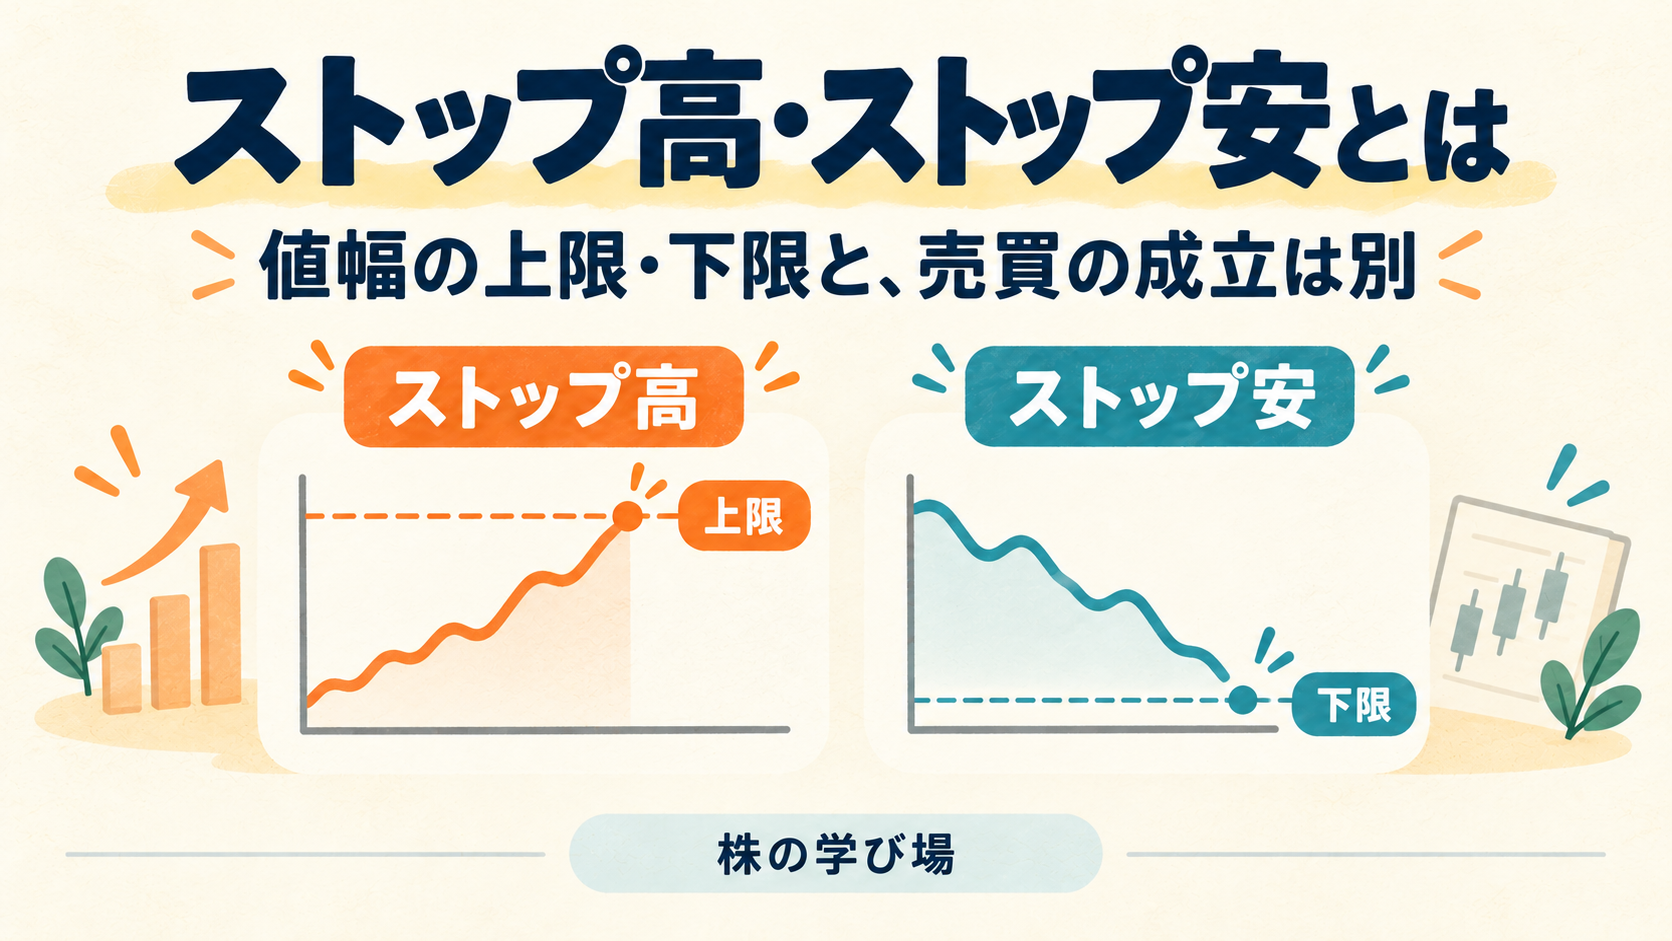
ストップ高とは、株価がその日に動くことができる上限まで上がった状態のことです。反対に、下限まで下がった状態をストップ安と呼びます。東証の用語集でも、制限値幅の上限・下限に達した状態として説明されています(JPX用語集「ストップ高・ストップ安」)。
ここで気をつけたいのは、「大きく上がった・下がった」というだけではストップ高・ストップ安とは言わないということです。あくまで、あらかじめ決められた値幅の上限・下限に到達した状態を指す用語です。
制限値幅のしくみ
東証では、一日の値動きの幅を価格水準に応じてあらかじめ制限しています。この制限の基準になる値段を「基準値段」といい、前日の終値や、最終気配値段などが使われます(JPX「制限値幅」/ページ更新日2026年10月16日、確認日10月17日)。
通常の値幅の一部を表にすると、次のようになります。
| 基準値段の水準 | 通常の制限値幅(上下) |
|---|---|
| 700円以上1,000円未満 | 150円 |
| 1,000円以上1,500円未満 | 300円 |
これはあくまで一部の価格帯の例であり、価格水準によって値幅は細かく分かれています。また、臨時に値幅が変更されることもあります。さらに、内国株については、2営業日連続で一定の売買状況の条件(出来高がまったくない状態など)を満たした場合に、翌営業日から値幅が拡大される仕組みもあります。ここで注意したいのは、「2日連続でストップ高・ストップ安になった=必ず値幅が拡大される」というわけではない、という点です。拡大の条件は売買の状況によって判断されるため、単純に連続した日数だけで決まるものではありません。
実際にその銘柄の基準値段と制限値幅がいくらなのかは、取引を検討する前に確認しておくとよいと思います。
架空の例で値動きを確認してみましょう
ここからは、理解のための架空の例です。特定の銘柄を示すものではなく、将来の株価を予想するものでもありません。また、1株あたりの価格のみで考え、税金や手数料は考慮していません。
A社という架空の会社があり、基準値段が1,000円だったとします。1,000円以上1,500円未満の価格帯なので、通常の制限値幅は上下300円です。つまり、その日動くことができる範囲は次のようになります。
| 項目 | 金額 |
|---|---|
| 基準値段 | 1,000円 |
| 制限値幅 | ±300円 |
| 上限(ストップ高) | 1,300円 |
| 下限(ストップ安) | 700円 |
もし割合で表すなら、この例では上下とも30%ですが、これは価格帯ごとの値幅から出てくる結果であり、すべての株価で一律30%というわけではありません。価格帯が変わると、制限値幅の金額も変わります。
注文と約定は違う、ストップ配分という仕組み
ここが今回いちばんお伝えしたいところなのですが、「値段が上限・下限に表示された」ことと、「自分の注文が成立(約定)した」ことは、同じではありません。
東証の説明によると、売買は売り注文と買い注文が価格・数量などの条件で合致したときに成立します(JPX「売買成立の方法」)。板に表示される「特別気配」は、次の売買が直前の価格から一定の値幅を超えた水準で成立するような場合に、すぐには成立させず、反対側の注文を呼び込むために表示されるものです。つまり、気配として値段が出ていることと、実際に売買が成立済みであることは違う、ということになります。
また、制限値幅の上限・下限で終値を決める際には、通常の板寄せとは異なる「ストップ配分」という方法が使われることがあります(JPX用語集「ストップ配分」)。証券会社ごとに売買が成立した株数が割り当てられ、そこから各顧客への配分が行われます。証券会社自体に配分されないこともあり、この配分の方法は証券会社ごとのルールによるため、すべての注文が同じように成立するとは限りません。成行注文を出していたとしても、全員の注文が成立することが保証されるわけではない、という点も知っておきたいところです。
なお、ストップ高・ストップ安に達したからといって、その日の取引がすべて終了するわけではありません。値幅の上限・下限と、特別気配が更新される際の値幅は別の仕組みなので、この二つを混同しないようにしたいところです。
注文方法の基本的な違いについては、以前書いた記事「指値注文と成行注文の違い」もあわせて読んでいただけると、注文が成立する仕組みについての理解が深まるかと思います。
翌営業日以降も注意したい損失の広がり
制限値幅は「その日」の基準値段に対する値動きの範囲です。翌営業日にもその日の制限値幅が適用されますが、基準値段が変われば、上限・下限も変わります。
先ほどのA社の例で考えてみます。基準値段が1,000円で、その日は下限の700円で取引を終えたと仮定します。さらに、その終値700円が翌営業日の基準値段となり、値幅拡大や権利落ちなどの特別な調整もなく、通常の値幅が適用されるとします。700円は「700円以上1,000円未満」の価格帯なので、通常の制限値幅は上下150円です。つまり、翌営業日に下限まで下がった場合、
700円 − 150円 = 550円
まで下落する可能性があります。最初の基準値段だった1,000円から数えると、550円まで450円の下落ということになります。これはあくまで架空の数値例であり、実際にこのように動くと予想しているわけではありません。制限値幅は、一日の値動きの範囲を制限する仕組みであって、保有期間全体の損失の上限を決めるものではなく、翌日以降に値段が戻ることを保証するものでもない、という点は押さえておきたいところです。
確認しておきたいポイント
最後に、ストップ高・ストップ安について確認しておきたいポイントを整理します。
- 制限値幅の上限・下限に到達した状態を指す用語であり、単に大きく動いたことを指す言葉ではないこと
- 基準値段と制限値幅は銘柄や価格帯によって異なり、臨時に変更されることもあること
- 気配に表示された値段と、実際に注文が成立(約定)した値段は別であること
- 上限・下限での成立にはストップ配分という仕組みが関わることがあり、証券会社ごとに顧客への配分ルールが異なること
- 制限値幅はその日の値動きを制限するものであり、複数日にわたる下落や保有期間全体の損失に上限を設けるものではないこと
注文が成立した日と、株式・代金を受け渡す日の違いについては、以前の記事「約定日と受渡日の違い」でも整理していますので、気になる方はそちらもご覧ください。
まとめ
ストップ高・ストップ安は、東証の内国株の通常の立会における制限値幅の上限・下限に到達した状態を指す言葉です。値段が上限・下限に表示されたことと、自分の注文が実際に成立することは別物であり、ストップ配分という仕組みが関わる場合もあります。また、この制限は一日単位のものであり、複数日にわたる下落幅を一定に抑えるものではありません。言葉のイメージだけで捉えず、制度としての仕組みを確認しておくと、落ち着いて取引を考えるための土台になるのではないかと思います。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。株価の予想や将来の運用成果を示すものでもありません。投資に関する最終的な判断は、必ずご自身の責任で行っていただくようお願いいたします。
ちゃぴっと
コメント