こんにちは、ちゃぴっとです。
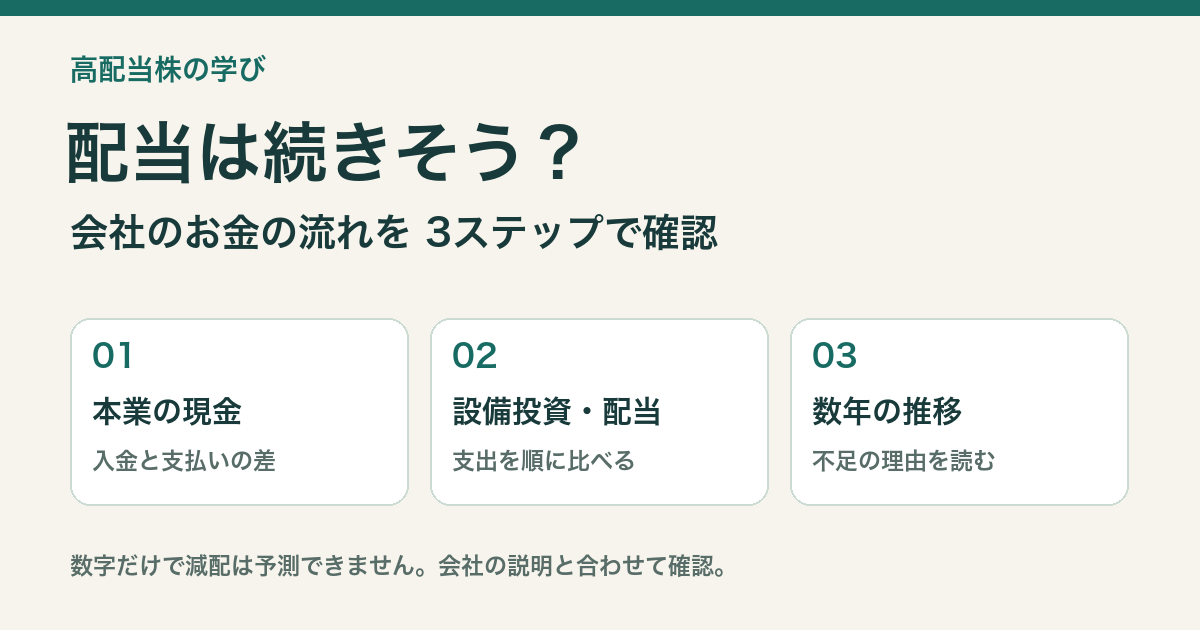
高配当株を長く持ちたいと考えると、どうしても気になるのが「この配当は本当に続くのか」という疑問です。前回は配当方針を表す指標を見ましたが、今回はもう一歩進んで、会社の「お金の流れ」から確認する方法を整理します。
利益と現金は同じではない
例えば、ある架空のお店を考えてみます。商品を渡して売上を計上したものの、代金を受け取るのは翌月、と仮定します。仕入れ代などを差し引いて帳簿の上で利益が出ていても、その売上代金はまだ手元にありません。先に仕入れ代を払うなら、別に現金を用意する必要があります。
この「現金の出入り」に注目する考え方が、キャッシュフロー(現金の入出金)です。利益と現金は、必ずしも一致しません。
ステップ1 本業で入った現金を見る
会社のホームページの「IR(投資家向け情報)」から、最新の1年分の決算短信や有価証券報告書を開きます。「連結キャッシュフロー計算書」は、子会社も含めた会社全体の現金の出入りをまとめた表です。
まず探すのは「営業活動によるキャッシュフロー」の合計。営業活動で入った現金から、仕入れ代や人件費、税金などの支払いを差し引いた金額です。売上の入金額そのものではありません。プラスなら、この区分では支払いより入金が多かったことを表します(出典1、2)。
ただし、たまたま代金の回収が早まるなどして増える場合もあります。数字の大きさだけで安心せず、理由はステップ3で確認します。
ステップ2 設備投資と配当支払いを順に比べる
次に、営業活動で得た現金から、設備投資に使った現金を差し引きます。設備投資とは、工場の機械や業務用ソフトなど、事業で使うものへの投資です。「投資活動」の内訳から、その取得に実際に払った金額を探します。
金融業以外の架空のA社について、ある1年間を考えてみます。以下の金額はすべて説明用の仮定です。支出額も分かりやすく正の数で書いています。
- 営業活動の入金から支払いを差し引いた金額:100億円
- 設備投資に使った現金(支出):40億円
100-40=60億円。ここまでで60億円が残る計算です。
さらに、株主に実際に払った配当金を引きます。日本の会計基準では「財務活動」の内訳にある「配当金の支払額」を探します(出典1)。
- 配当支払い:30億円
60-30=30億円。
この例では、営業活動で得た現金が、設備投資と配当の支払いを30億円上回る計算です。実際に現金がどれだけ増えたかとは分けて考えます。
ただしこの数字は、会社の手元資金の残高でも、自由に使える配当の枠でもありません。借入の返済や自己株式取得など、ほかの資金使途はまだ反映されていないためです。
ステップ3 数年の推移と不足の理由を読む
もし単年度でこの数字がマイナスになっても、それだけで減配と決めるのは早計です。例えば、その年だけ大きな工場更新があった、売上の入金時期がずれた、といった理由も考えられます。会社の決算説明資料で、何にお金を使い、いつ回収する計画なのかを確認します。
そこで確認したいのが、3〜5年分の推移です。金額の単位をそろえて並べ、一度だけ足りなかったのか、毎年足りない状態なのかを見ます。子会社の増減や会計ルールの変更がある年は、その影響にも注意します。あわせて、手元資金の残高、借入の返済予定、最新の配当予想も確認したいところです。
不足が何年も続き、手元の現金も減っているなら、配当をどう維持するのか会社の説明をもう少し詳しく読む場面です。一方、設備投資が少ないほど良いとは限りません。必要な機械の更新を先送りしていないかも気になります。
確認したい3つのポイント
- 営業活動の入金と支払いの差はどうなっているか
- 設備投資と配当の支払いを順に引くとどうなるか
- その状態が数年続いているか、単年度の特殊要因ではないか
これらの数字だけで将来の減配を予測することはできません。あくまで会社の説明資料や決算書と合わせて確認する入口として整理しました。
補足(数字を見るときの注意点)
本稿の営業活動の現金は、税金支払い後の区分合計を指し、途中の小計ではありません。設備投資の支出は有形・無形固定資産の取得にかかる現金支出で、投資活動全体(売却や企業買収を含む)とは異なります(出典1、4)。
配当支払いはその期に実際に支払われた金額であり、その年度に帰属する配当額や将来の予想配当とは時点が異なります。連結の表では、親会社の株主への配当と、「非支配株主」(子会社の株をグループ外で持つ人)への配当を区別します。この例の30億円は前者です。
この計算は、借入返済、自社の株を買い戻す支出、企業買収などを含まず、法律上の配当可能額を求めるものでもありません。「フリーキャッシュフロー」という指標も会社によって計算方法が異なり、全額を自由に配当に回せるとは限りません(出典3)。借入が増えたというだけで「借金で配当を出した」とも断定できません。
ここでは一般的な事業会社を想定しています。銀行・保険・リース会社に同じ見方を機械的に当てはめないでください。季節による入出金の偏りもあるため、四半期の数字を単純に4倍せず、最新の配当予想の変更も別に確認します。
出典(確認日:2026年10月20日)
- 金融庁「連結キャッシュ・フロー計算書等の作成基準」 https://www.fsa.go.jp/p_mof/singikai/kaikei/tosin/1a909b2.htm
- SEC Office of the Advocate for Small Business Capital Formation “What is a statement of cash flows?” https://www.sec.gov/files/cash-flow-statement-bblocks.pdf
- SEC “Non-GAAP Financial Measures, Question 102.07” https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/non-gaap-financial-measures
- IFRS Foundation “IAS 7 Statement of Cash Flows” https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/
本記事は公開資料をもとにした学習用の整理です。計算例は架空で、特定銘柄の推奨や将来の配当を保証するものではありません。投資の最終判断はご自身の責任でお願いします。
コメント