
こんにちは、ちゃぴっとです。
2026年9月18日、日銀が政策金利を1.0%から1.25%に引き上げました。1995年以来、約31年ぶりの高さだそうです。
ニュースでは「利上げ」という言葉が当たり前のように流れていますが、ふと考えてみると、金利が上がると株はどうなるのか、きちんと説明できる人は意外と少ないんじゃないでしょうか。
私も投資を始めた頃は「金利が上がると株は下がるらしい」くらいのふんわりした理解でした。でもこの2年半、日本は実際に「金利のある世界」に戻っていく過程を歩んでいて、教科書どおりにいかない場面もたくさん見てきました。
今日は、金利と株の関係を基本から整理しつつ、「今の日本」で実際に何が起きているのかを見ていきます。
まず現在地——日本の金利はここまで戻ってきた
日銀の利上げの歩みを並べるとこうなります。
| 時期 | 政策金利 | 出来事 |
|---|---|---|
| 2024年3月 | 0〜0.1% | マイナス金利解除(17年ぶりの利上げ) |
| 2024年7月 | 0.25% | 追加利上げ(直後に歴史的暴落) |
| 2025年1月 | 0.5% | 追加利上げ |
| 2025年12月 | 0.75% | 30年ぶりの水準に |
| 2026年6月 | 1.0% | 大台に到達 |
| 2026年9月 | 1.25% | 1995年以来31年ぶりの水準 |
2年半で6回。最初は半年に1回ペースでしたが、直近は6月→9月と3ヶ月での追加利上げで、ペースが上がっています。背景にあるのは原油高と円安による物価の上振れです。
長期金利(10年国債利回り)も上がっていて、2026年9月24日時点で約3.1%。個人向け国債(変動10年)でも金利1.95%です。「預金や国債では増えないから株をやるしかない」と言われた時代から、風景がかなり変わりました。
教科書的には「金利上昇は株にマイナス」——その3つの理由
まず基本から。金利が上がると株が下がりやすいと言われるのには、主に3つの経路があります。
理由1: 企業の借金の利息が増える
企業の多くは銀行からお金を借りて事業をしています。金利が上がれば利息の支払いが増え、その分だけ利益が減ります。特に、借入(有利子負債)の多い企業ほど直撃を受けます。不動産業や電力会社などが典型です。
理由2: 株のライバル「債券・預金」が魅力的になる
金利が低い時代は「債券や預金ではほぼ増えないから、リスクを取ってでも株」という発想になります。ところが金利が上がると、リスクを取らずに国債で3%もらえるなら、無理に株を買わなくてもいいと考える人が増える。株に向かうお金が減り、株価には下落圧力がかかります。
理由3: 将来の利益の「現在価値」が下がる
少し理屈っぽい話ですが、株価は「その会社が将来稼ぐ利益」を現在の価値に割り引いて評価されます。金利が上がると割引率が上がり、同じ利益予想でも株価の理論値は下がります。特に「将来の成長」を織り込んで買われている高PERのグロース株ほど、この影響を強く受けます。
では実際の日本株はどうなったか——教科書どおりにならなかった
ここからが面白いところです。理屈のうえでは逆風のはずの利上げ局面で、日経平均はこう動きました。
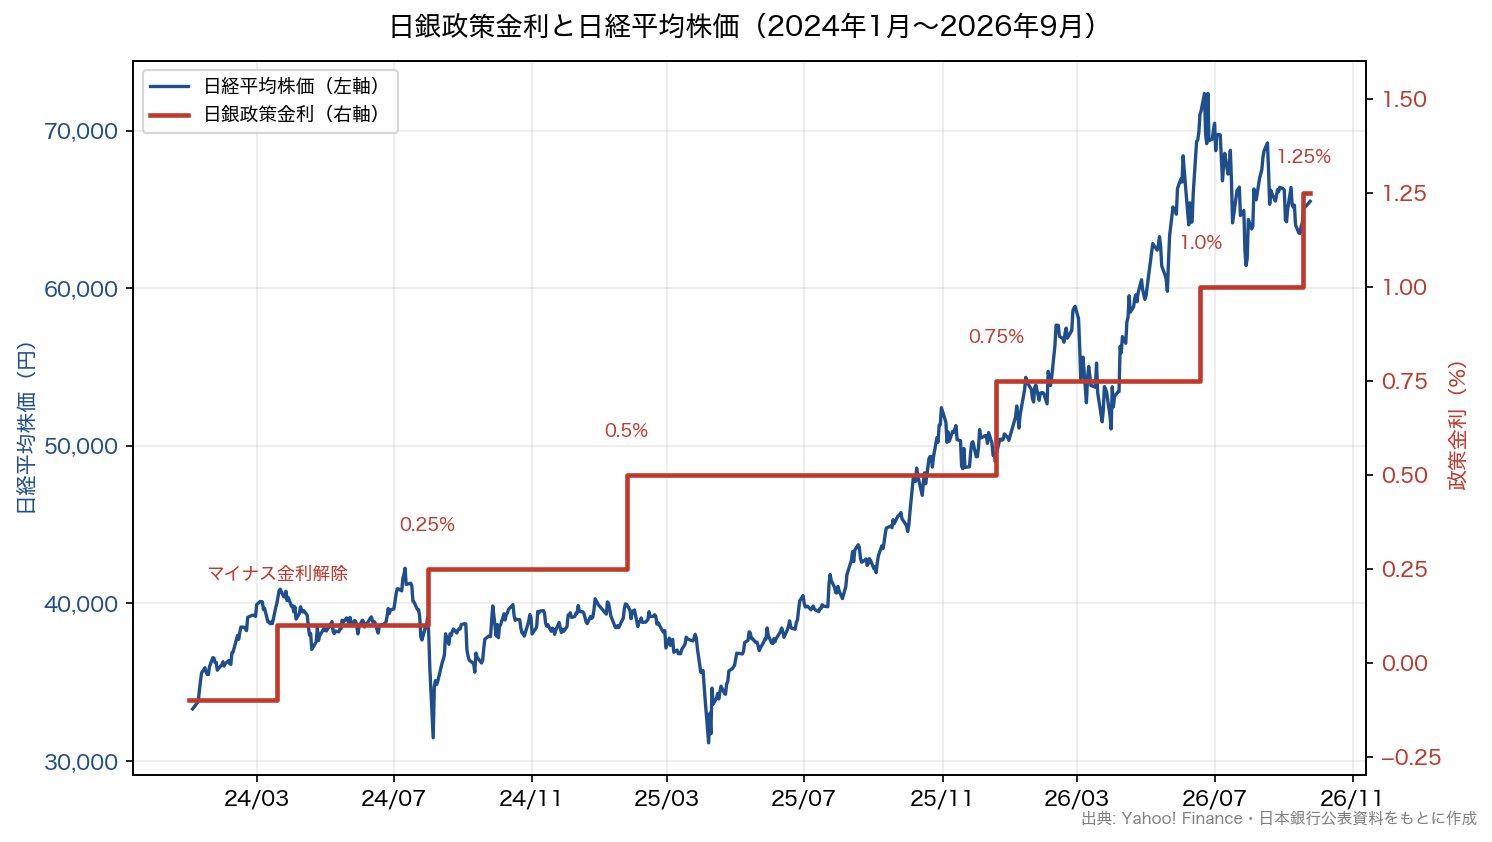
マイナス金利解除(2024年3月)の時点で約39,700円だった日経平均は、6回の利上げを経た2026年9月24日時点で65,514円。約65%の上昇です。
「金利が上がると株は下がる」の教科書どおりなら、こうはなりません。なぜでしょうか。
理由1: 利上げは「景気が良い証拠」でもある
日銀が利上げできるのは、賃金と物価が上がり、企業が値上げしても売れる経済になってきたからです。つまり利上げは景気回復の裏返し。企業業績が伸びている局面では、利息負担の増加より利益の増加が勝ちます。
理由2: 実質的にはまだ「低金利」
政策金利1.25%といっても、物価上昇率を差し引いた実質金利で見ればまだ低い水準です。「金利のある世界」に戻ったとはいえ、企業活動にブレーキをかけるほどの高金利ではない、というのが今のところの市場の評価です。
理由3: それでも円安が続いた
セオリーでは、日本の金利が上がれば円高に振れて輸出企業に逆風のはずです。ところが米国との金利差は依然大きく、円安基調が続きました。輸出企業の業績を支え、株高の追い風になっています。
ただし、逆風が「実際に吹いた」瞬間もあった
教科書が全部間違いというわけでもありません。2024年7月末の利上げ直後、日経平均は1日で4,451円安という歴代最大の下げ幅を記録しました(2024年8月5日)。急な利上げ観測と円高が重なると、株はこれだけ激しく反応します。金利と株の関係は「普段は忘れられているが、時々牙をむく」——そんなイメージを持っておくといいと思います。
このあたりの暴落の歴史は、前回の記事で詳しく書きました。
バブル最高値38,915円から史上最高値72,366円へ——日経平均37年の推移
セクター別の明暗——同じ利上げでも「勝ち組」と「負け組」がいる
日経平均という「平均」の裏側では、セクターごとにはっきり明暗が分かれています。
追い風: 銀行・保険
銀行はお金を「安く預かって高く貸す」商売です。金利が上がると貸出金利を引き上げやすくなり、利ざやが改善します。実際、マイナス金利解除以降の株価を見ると——
- 三菱UFJ: 約1,413円 → 3,714円(+163%)
- 三井住友FG: 約2,663円 → 6,919円(+160%)
同じ期間の日経平均(+65%)を大きく上回っています。3メガバンクの2026年3月期純利益は合計約5.3兆円と、3社そろって3期連続の過去最高益でした。
逆風: 借入の多い企業・高PERグロース株
一方で、有利子負債の多い不動産などは利息負担の増加が効いてきます。また、将来の成長を織り込んで買われる高PERのグロース株は、割引率の上昇で理論値が下がりやすい。同じ「日本株」でも、金利との相性はまったく違うわけです。
高配当株投資家として、正直に気になっていること
ここからは私の目線の話です。10年国債の利回りが約3%まで上がった今、高配当株投資家として無視できないことがあります。
「配当利回り3%台の株」のライバルが、「元本保証に近い国債3%」になったということです。
かつては「配当利回り3.5%」といえば十分に魅力的でした。でも国債で3%取れるなら、株価変動リスクを取ってまで3.5%の株を買う意味は薄れます。高配当株に求められる利回りのハードルは、確実に上がっています。
じゃあ高配当株はもうダメなのかというと、私はそうは思っていません。国債の3%は満期までずっと3%ですが、株の配当には「増配」があります。利益が伸びる会社なら、買ったときの利回り3.5%が、5年後には取得価格ベースで5%になっていることもある。ここが債券にはない高配当株の強みで、逆に言えば「増配できる会社かどうか」を見る目が、金利のある世界ではいっそう大事になったと感じています。
それでも私は方針を変えません
結論として、私の投資方針はこれまでどおりです。
- 高配当株は、業績と増配余力を見ながら持ち続ける
- インデックス積立(オルカン)は淡々と継続する
理由はシンプルで、金利がこの先どう動くかを私は当てられないからです。次の利上げは12月という観測もありますが、その通りになるかは分かりませんし、株価がどう反応するかはもっと分かりません。2024年8月の暴落も、直前に予測できた人はほとんどいなかったはずです。
金利の局面がどうであれ、保有株の配当は入ってきますし、積立は続きます。金利ニュースは「売買の合図」ではなく「保有銘柄の業績にどう効くかを考える材料」として付き合う。それが私なりの結論です。
まとめ——金利と株の関係、3つの学び
- 教科書では「金利上昇は株にマイナス」。理由は①利息負担増、②債券との競合、③割引率の上昇の3つ
- ただし今の日本では「利上げ=景気回復の証拠」の面が勝ち、利上げ6回の間に日経平均は約65%上昇した。一方で銀行株+160%超と不動産・グロースの逆風など、セクターの明暗ははっきり分かれた
- 10年国債3%時代には、高配当株のライバルは国債になる。「増配できる会社か」を見る目がこれまで以上に重要になる
「金利のある世界」は、私を含む投資歴の浅い世代にとっては初めて見る風景です。慌てて何かをする必要はありませんが、仕組みを知っておくだけで、ニュースの見え方が変わってくると思います。
※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
📈 ちゃぴっとが5年使っている
楽天証券
私が個別株・NISA・投信積立まで
これ1つで管理している証券会社です。
- ✅ NISAと特定口座を1画面で管理
- ✅ 楽天ポイントで投信積立OK
- ✅ 1株から買える「かぶミニ」対応
- ✅ 口座開設・口座管理料すべて無料
※ちゃぴっとが実際に使っているサービス
コメント