
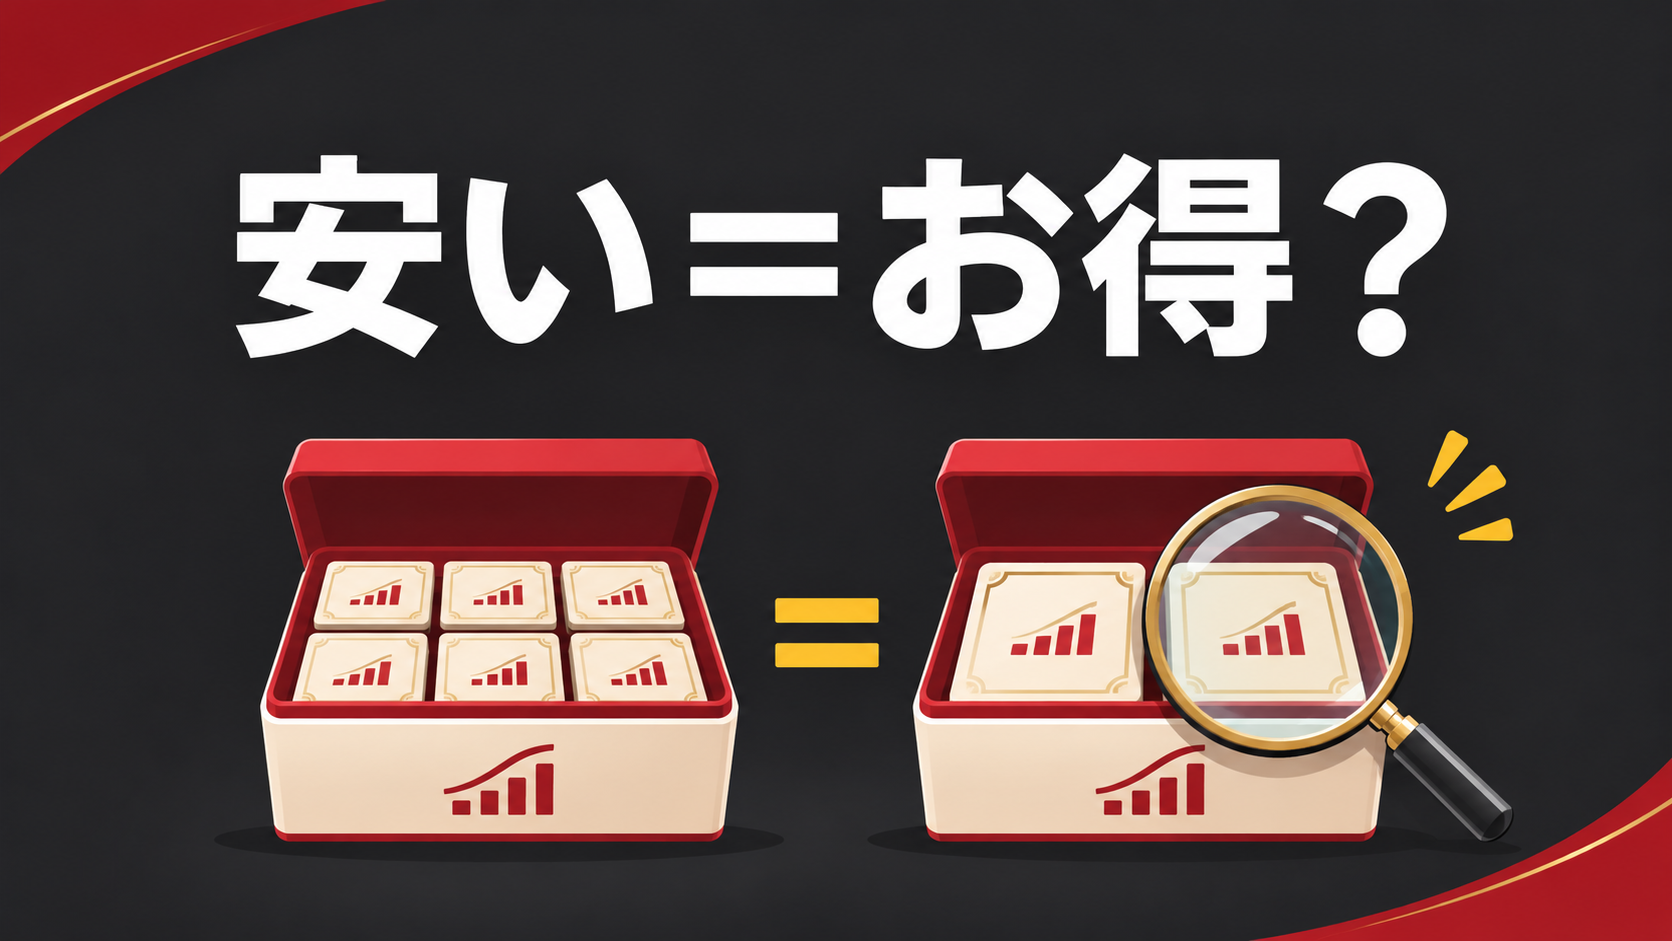
「基準価額が1万円の投資信託と、3万円の投資信託。買うなら1万円のほうがお得?」値札だけを見ると、そう感じるかもしれません。
でも、投資信託では「基準価額が低い=割安」とは限りません。今回は、口数と値上がりの割合を使って、できるだけ簡単に整理します。
基準価額は「1万口分の値段」
投資信託は、「口(くち)」という単位で持ちます。一般的に表示される基準価額は、1万口あたりの値段です。
・基準価額1万円:1万口分で1万円
・基準価額3万円:1万口分で3万円
「基準価額3万円だから、最低3万円必要」という意味ではありません。金額を指定して買える投資信託なら、その金額に応じた口数を買えます。最低購入額は販売会社や商品によって違います。
参考:資産運用業協会「投資信託の基礎知識」
同じ3万円を投資すると、どうなる?
説明用に、架空のAとBを比べます。購入手数料・税金・分配金はなく、追加購入もしないものとします。
A:基準価額1万円 → 3万円で3万口買える
B:基準価額3万円 → 3万円で1万口買える
Aは3倍の口数を持てます。でも、スタート時の評価額は、どちらも3万円です。持っている口数が多いだけで、資産が多くなるわけではありません。
どちらも10%上がったら、利益は同じ
その後、両方の基準価額が10%上がったとします。
A:1万円 → 1万1,000円
3万口を持っているので、評価額は3万3,000円。利益は3,000円です。
B:3万円 → 3万3,000円
1万口を持っているので、評価額は3万3,000円。利益は3,000円です。
同じ3万円を投資して、同じ10%上がれば、得られる利益も同じ。大切なのは、基準価額の数字の大きさだけではなく、「買ったあとに何%動いたか」です。
反対に、両方が10%下がれば、どちらも評価額は2万7,000円。損失は3,000円になります。
※これは計算の例です。別々の投資信託が実際に同じ割合で動くとは限りません。
なぜ基準価額に差があるの?
投資信託ごとに、運用を始めた時期、これまでの値動き、分配金を出したかどうかなどが違います。
長く運用して値上がりしてきた投資信託と、運用を始めたばかりの投資信託では、基準価額に差があっても不思議ではありません。分配金を出すと、その分だけ投資信託の中にある資産が減り、基準価額を下げる要因にもなります。
そのため、異なる投資信託の基準価額を並べるだけでは、お買い得かどうかは判断できません。
参考:マネックス証券「基準価額が高い投資信託は『割高』だから買わないほうがいい?を検証」
「下がったら多く買える」とは別の話
ここは混同しやすいところです。同じ投資信託を同じ金額で買うなら、基準価額が下がったときのほうが、多くの口数を買えます。でも、「下がったから、その後必ず上がる」という意味ではありません。さらに下がることもあります。
「同じ投資信託の買う時期を比べる話」と、「違う投資信託を選ぶ話」は、分けて考えましょう。
買う前に見るなら、この3つ
① 何に投資しているか
日本株、米国株、世界の株式、債券などで値動きは違います。名前だけでなく、中身を確認します。
② どんな費用がかかるか
持っている間にかかる信託報酬や、運用報告書に載る総経費率などを確認します。似た中身の商品を比べるときには、費用の違いも判断材料になります。
③ 自分に合う値動きか
値下がりしたときも生活に困らない金額か、いつ使うお金なのかを考えます。基準価額が低い商品でも、値動きが小さいとは限りません。
詳しい投資対象やリスク、費用は、各商品の「交付目論見書」という説明書で確認できます。
まとめ
・基準価額は、一般的に1万口あたりの値段
・口数が多いだけで、得をするわけではない
・同じ投資額で同じ割合だけ動けば、増減する金額も同じ
・投資信託は、値段の高い・安いだけでなく、中身・費用・リスクで考える
「1万円だからお得」「3万円だから買いにくい」と決めずに、まずは何に投資する商品なのかを見てみましょう。
※一般的な仕組みの説明であり、特定商品の購入を勧めるものではありません。投資信託は元本保証ではなく、損失が出ることがあります。
コメント